Quand une banque accepte d’intégrer une cuisine équipée dans un crédit immobilier, elle finance en réalité des travaux d’agencement, pas des meubles au sens strict. La nuance change tout, et beaucoup de gens s’y perdent. Alors, comment inclure les meubles dans un prêt immobilier sans se tromper de case ? La plupart des banques raisonnent ainsi : ce qui est posé et fixé au bâti peut être financé au titre des travaux, ce qui s’emporte en déménageant reste en dehors. Un canapé, en principe non. Une cuisine intégrée ou un dressing sur-mesure, parfois oui, selon la banque.
Ce distinguo entre mobilier « meublant » et éléments attachés au logement est la clé de tout l’article. On va voir comment ça marche concrètement, ce que les banques acceptent réellement, et comment financer le reste sans y laisser des plumes.
Pourquoi les banques refusent-elles de financer le mobilier classique ?
Un crédit immobilier est en général adossé au bien lui-même, garanti par une hypothèque sur le logement ou par une caution. Le logement est ce qui donne du poids à cette garantie.
Un meuble, ça se déplace, ça se revend à part, ça n’a aucune valeur de garantie pour l’établissement prêteur. Voilà pourquoi une table basse ou un canapé n’ont, en théorie, rien à faire dans un prêt immobilier et meublant classique. La banque finance de la pierre, pas du mobilier volant.
Les banques financent en priorité ce qui est lié au bien lui-même : son prix, les travaux, parfois certains frais annexes. Le mobilier standard n’entre pas dans cette catégorie.
Il y a fort à parier que si votre conseiller bancaire vous dit « oui pour les meubles » sans distinction, il parle en réalité d’un financement complémentaire, pas d’une ligne comprise dans le crédit principal. Méfiez-vous de cette confusion, elle coûte cher au moment de signer.
Comment inclure les meubles dans un prêt immobilier concrètement ?
En droit, la notion à connaître est celle d’« immeuble par destination ». L’article 525 du Code civil considère comme attachés au logement à perpétuelle demeure les objets scellés en plâtre, chaux ou ciment, ou qu’on ne peut détacher sans les casser ou abîmer le bâti. Attention, une cuisine en éléments préfabriqués simplement fixés au mur n’entre pas forcément dans cette catégorie : la Cour de cassation l’a déjà refusé (3e chambre civile, 11 septembre 2013). Pour la banque, la question est surtout pratique : ces éléments sont-ils présentés comme des travaux de fourniture et pose ?
Les meubles qui passent (parfois)
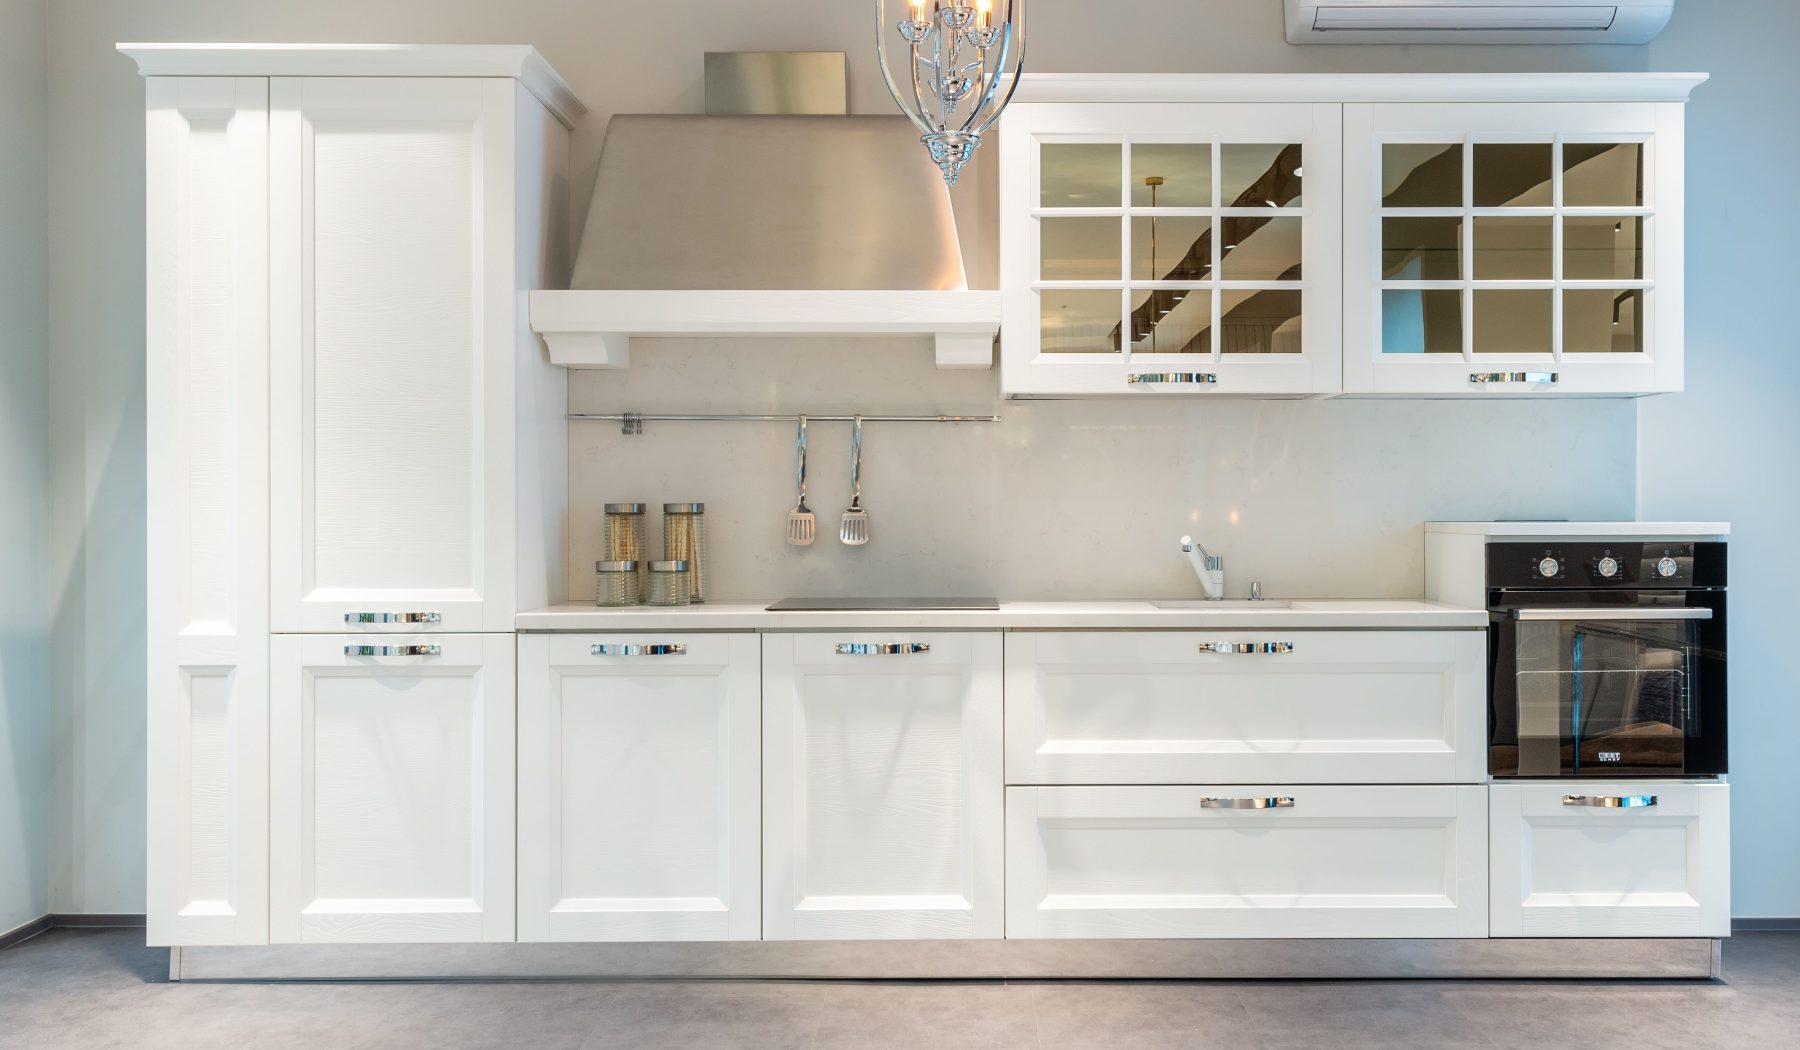
- Cuisine équipée avec meubles fixés au mur et plan de travail intégré
- Placards et dressings encastrés sur-mesure
- Meuble vasque et rangements de la salle de bain scellés au mur
- Bibliothèques et rangements muraux intégrés dès la construction
Pour qu’un meuble salle de bain ou une cuisine intègre le crédit, la situation la plus simple est celle d’un bien neuf ou en VEFA (vente en l’état futur d’achèvement), lorsque ces équipements font partie des prestations prévues au contrat de vente ou de construction.
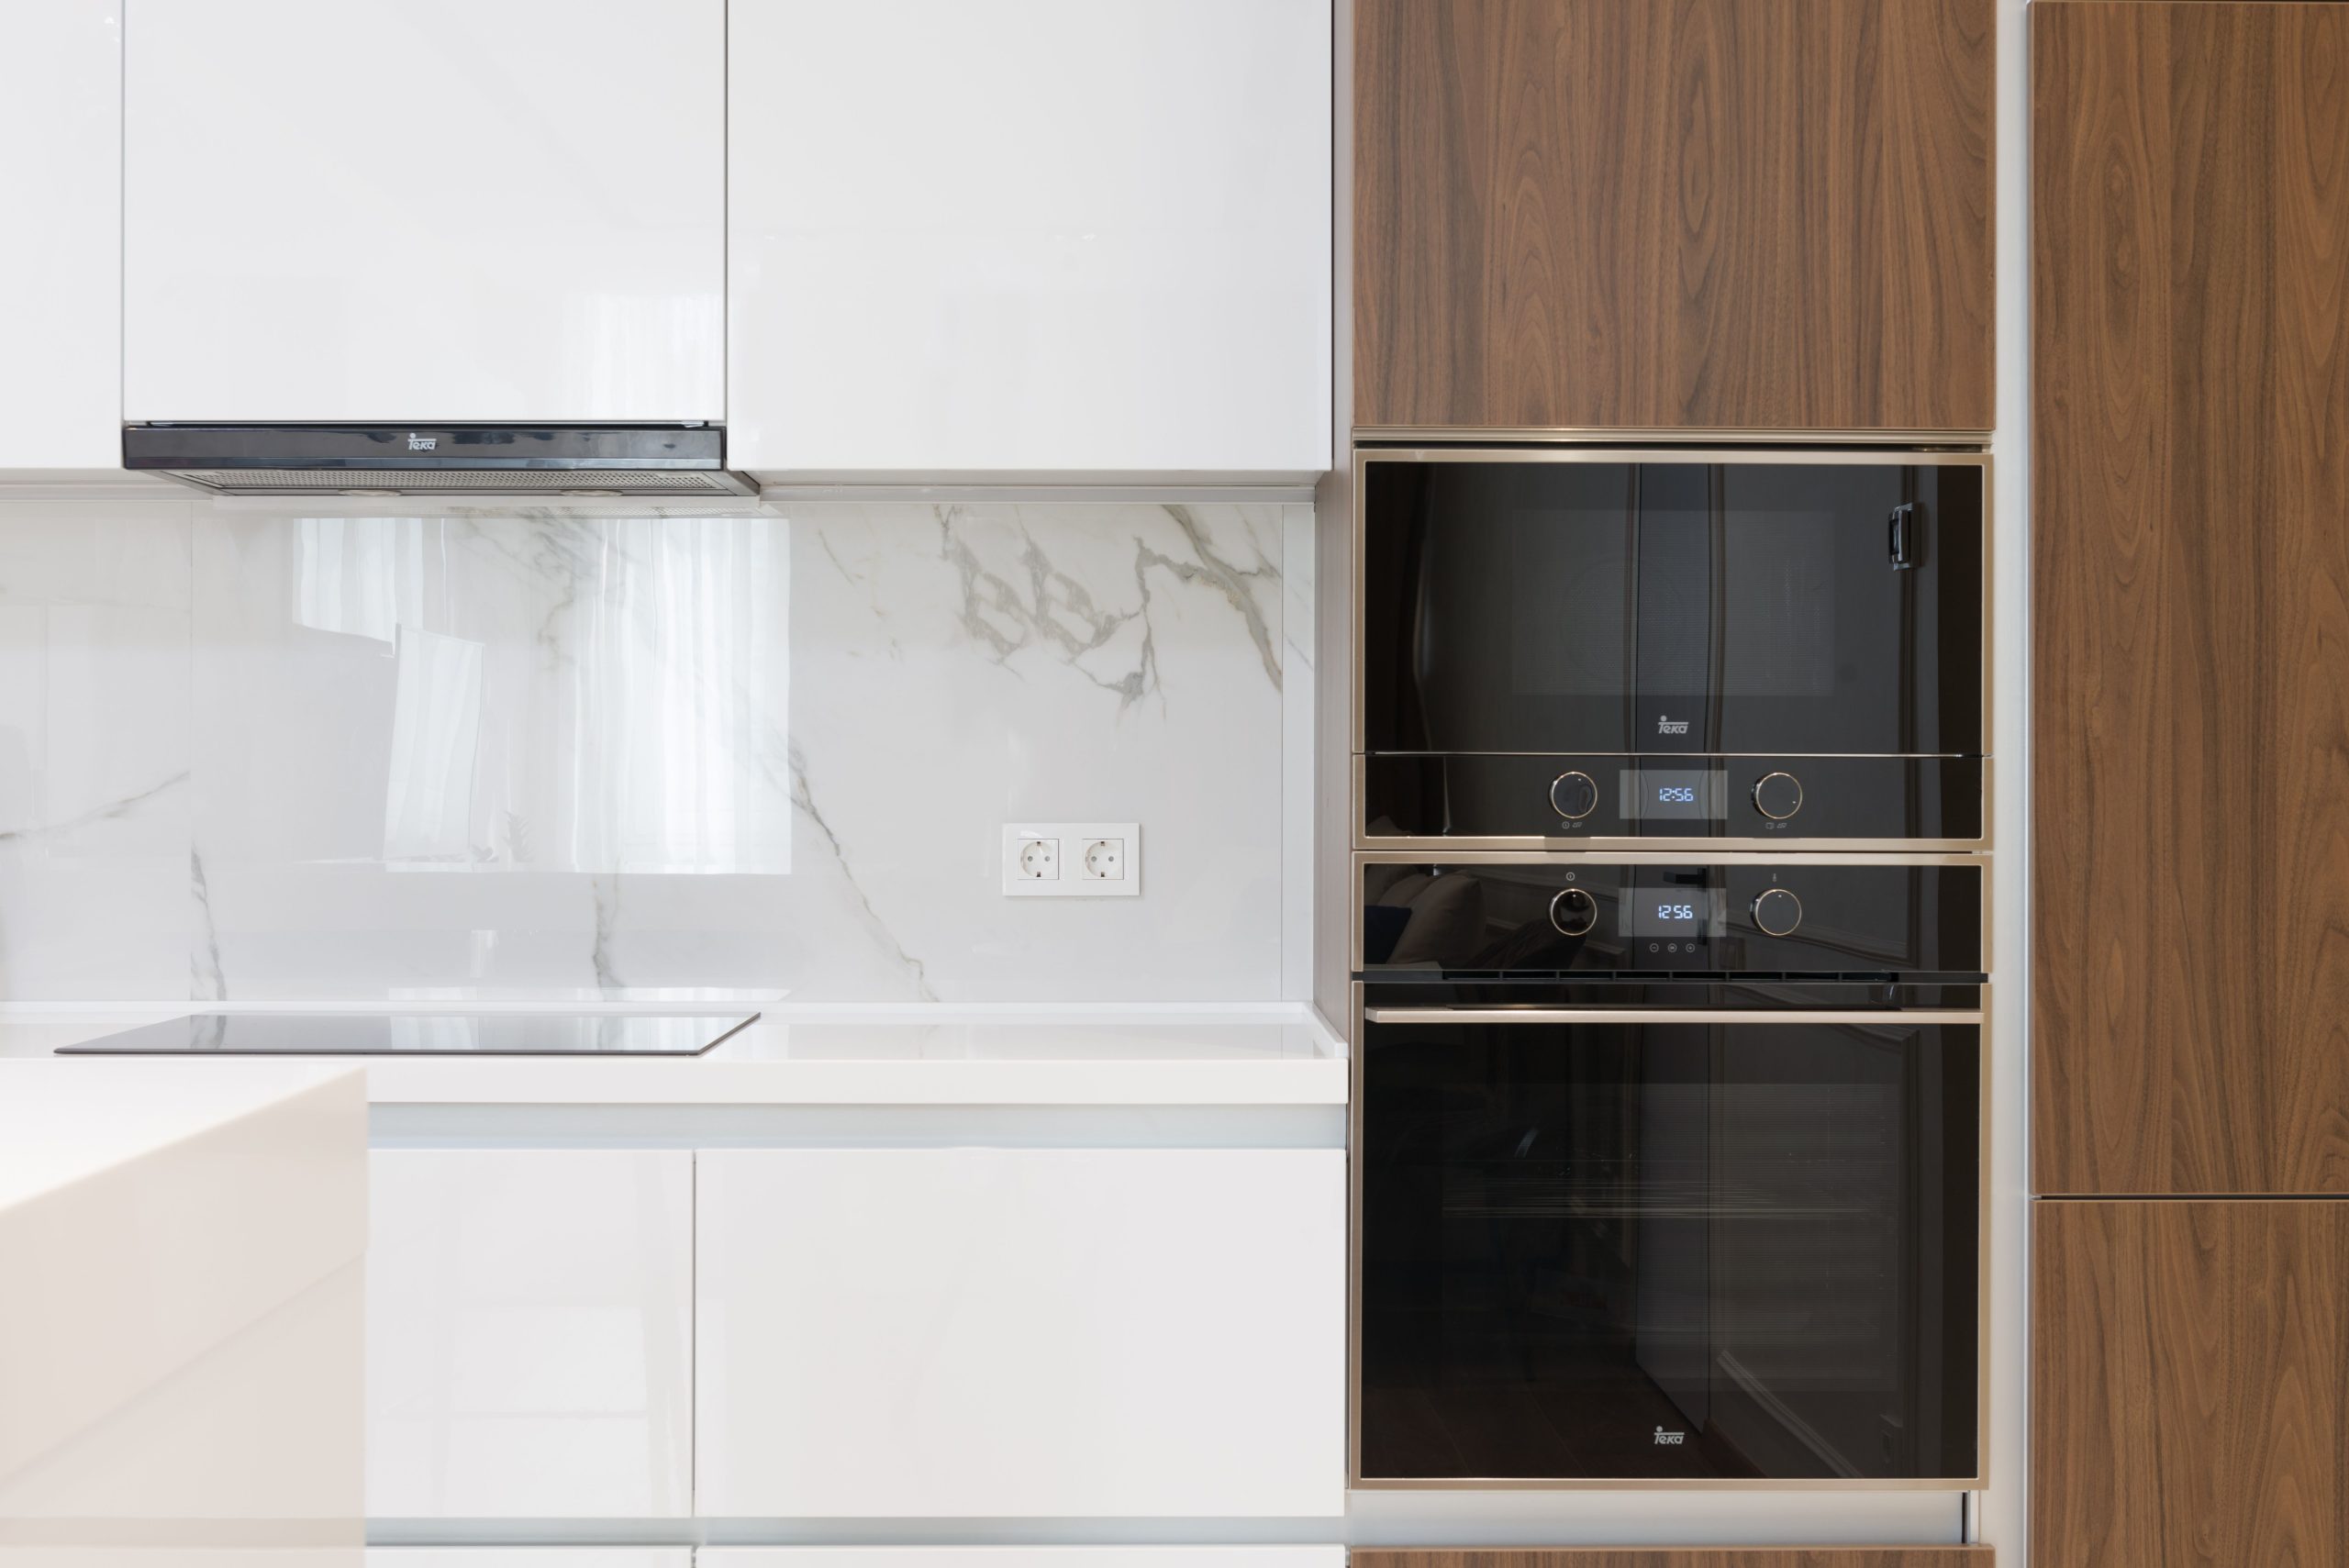
Et pour un bien ancien ?
C’est plus tendu. Certaines banques acceptent d’inclure une cuisine posée dans l’enveloppe des travaux, sur devis détaillé de fourniture et pose ; d’autres refusent d’inclure le mobilier dans le prêt immobilier, quel qu’il soit. La réponse dépend de chaque établissement, d’où l’intérêt de poser la question tôt.
Que peut-on inclure dans un prêt immobilier, au juste ?
Cette question revient sans cesse, et la réponse dépasse largement le seul sujet du mobilier. Un crédit immobilier peut couvrir plusieurs postes, si la banque l’accepte et sur justificatifs.
| Poste de dépense | Inclus dans le prêt immobilier ? |
|---|---|
| Frais de notaire | Souvent, selon la banque et votre apport |
| Travaux de rénovation énergétique (isolation, chauffage) | Souvent, sur présentation de devis |
| Cuisine équipée et agencement fixé au bâti | Parfois, plus simple en VEFA ou logement neuf |
| Électroménager encastré (four, plaque, hotte) | Parfois, si intégré à la cuisine |
| Électroménager posable (frigo, machine à laver) | En principe non |
| Mobilier meublant (canapé, lit, table) | En principe non |
Les travaux inclus dans un prêt immobilier peuvent donc couvrir un périmètre large : rénovation, agrandissement, mise aux normes électriques, isolation. C’est un argument de poids pour négocier une enveloppe globale plutôt que de multiplier les crédits séparés.
Concernant l’électroménager dans un prêt immobilier, la frontière est la même que pour les meubles : encastré et posé avec la cuisine, ça peut passer ; posable, en principe non. Un four intégré dans le plan de travail suit la logique de l’agencement fixe. Un crédit immobilier et électroménager combinés ne s’envisage donc que pour la partie encastrée, achetée en même temps que la cuisine.
Le prêt travaux, une meilleure porte d’entrée pour le mobilier ?
Puisque le crédit immobilier classique reste restrictif, reprenons les bases d’une alternative : le prêt travaux pour l’achat de meubles. Souvent proposé sous forme de crédit à la consommation, il peut être affecté, c’est-à-dire lié à des travaux précis prévus au contrat, agencement compris.
Acheter des meubles avec un prêt travaux, c’est possible pour de l’agencement posé ! Le crédit travaux peut couvrir l’installation d’une cuisine sur-mesure, la pose d’un dressing ou l’aménagement complet d’une salle de bain, du moment que la facture mentionne clairement une prestation de pose et de fabrication, pas un simple achat en magasin.
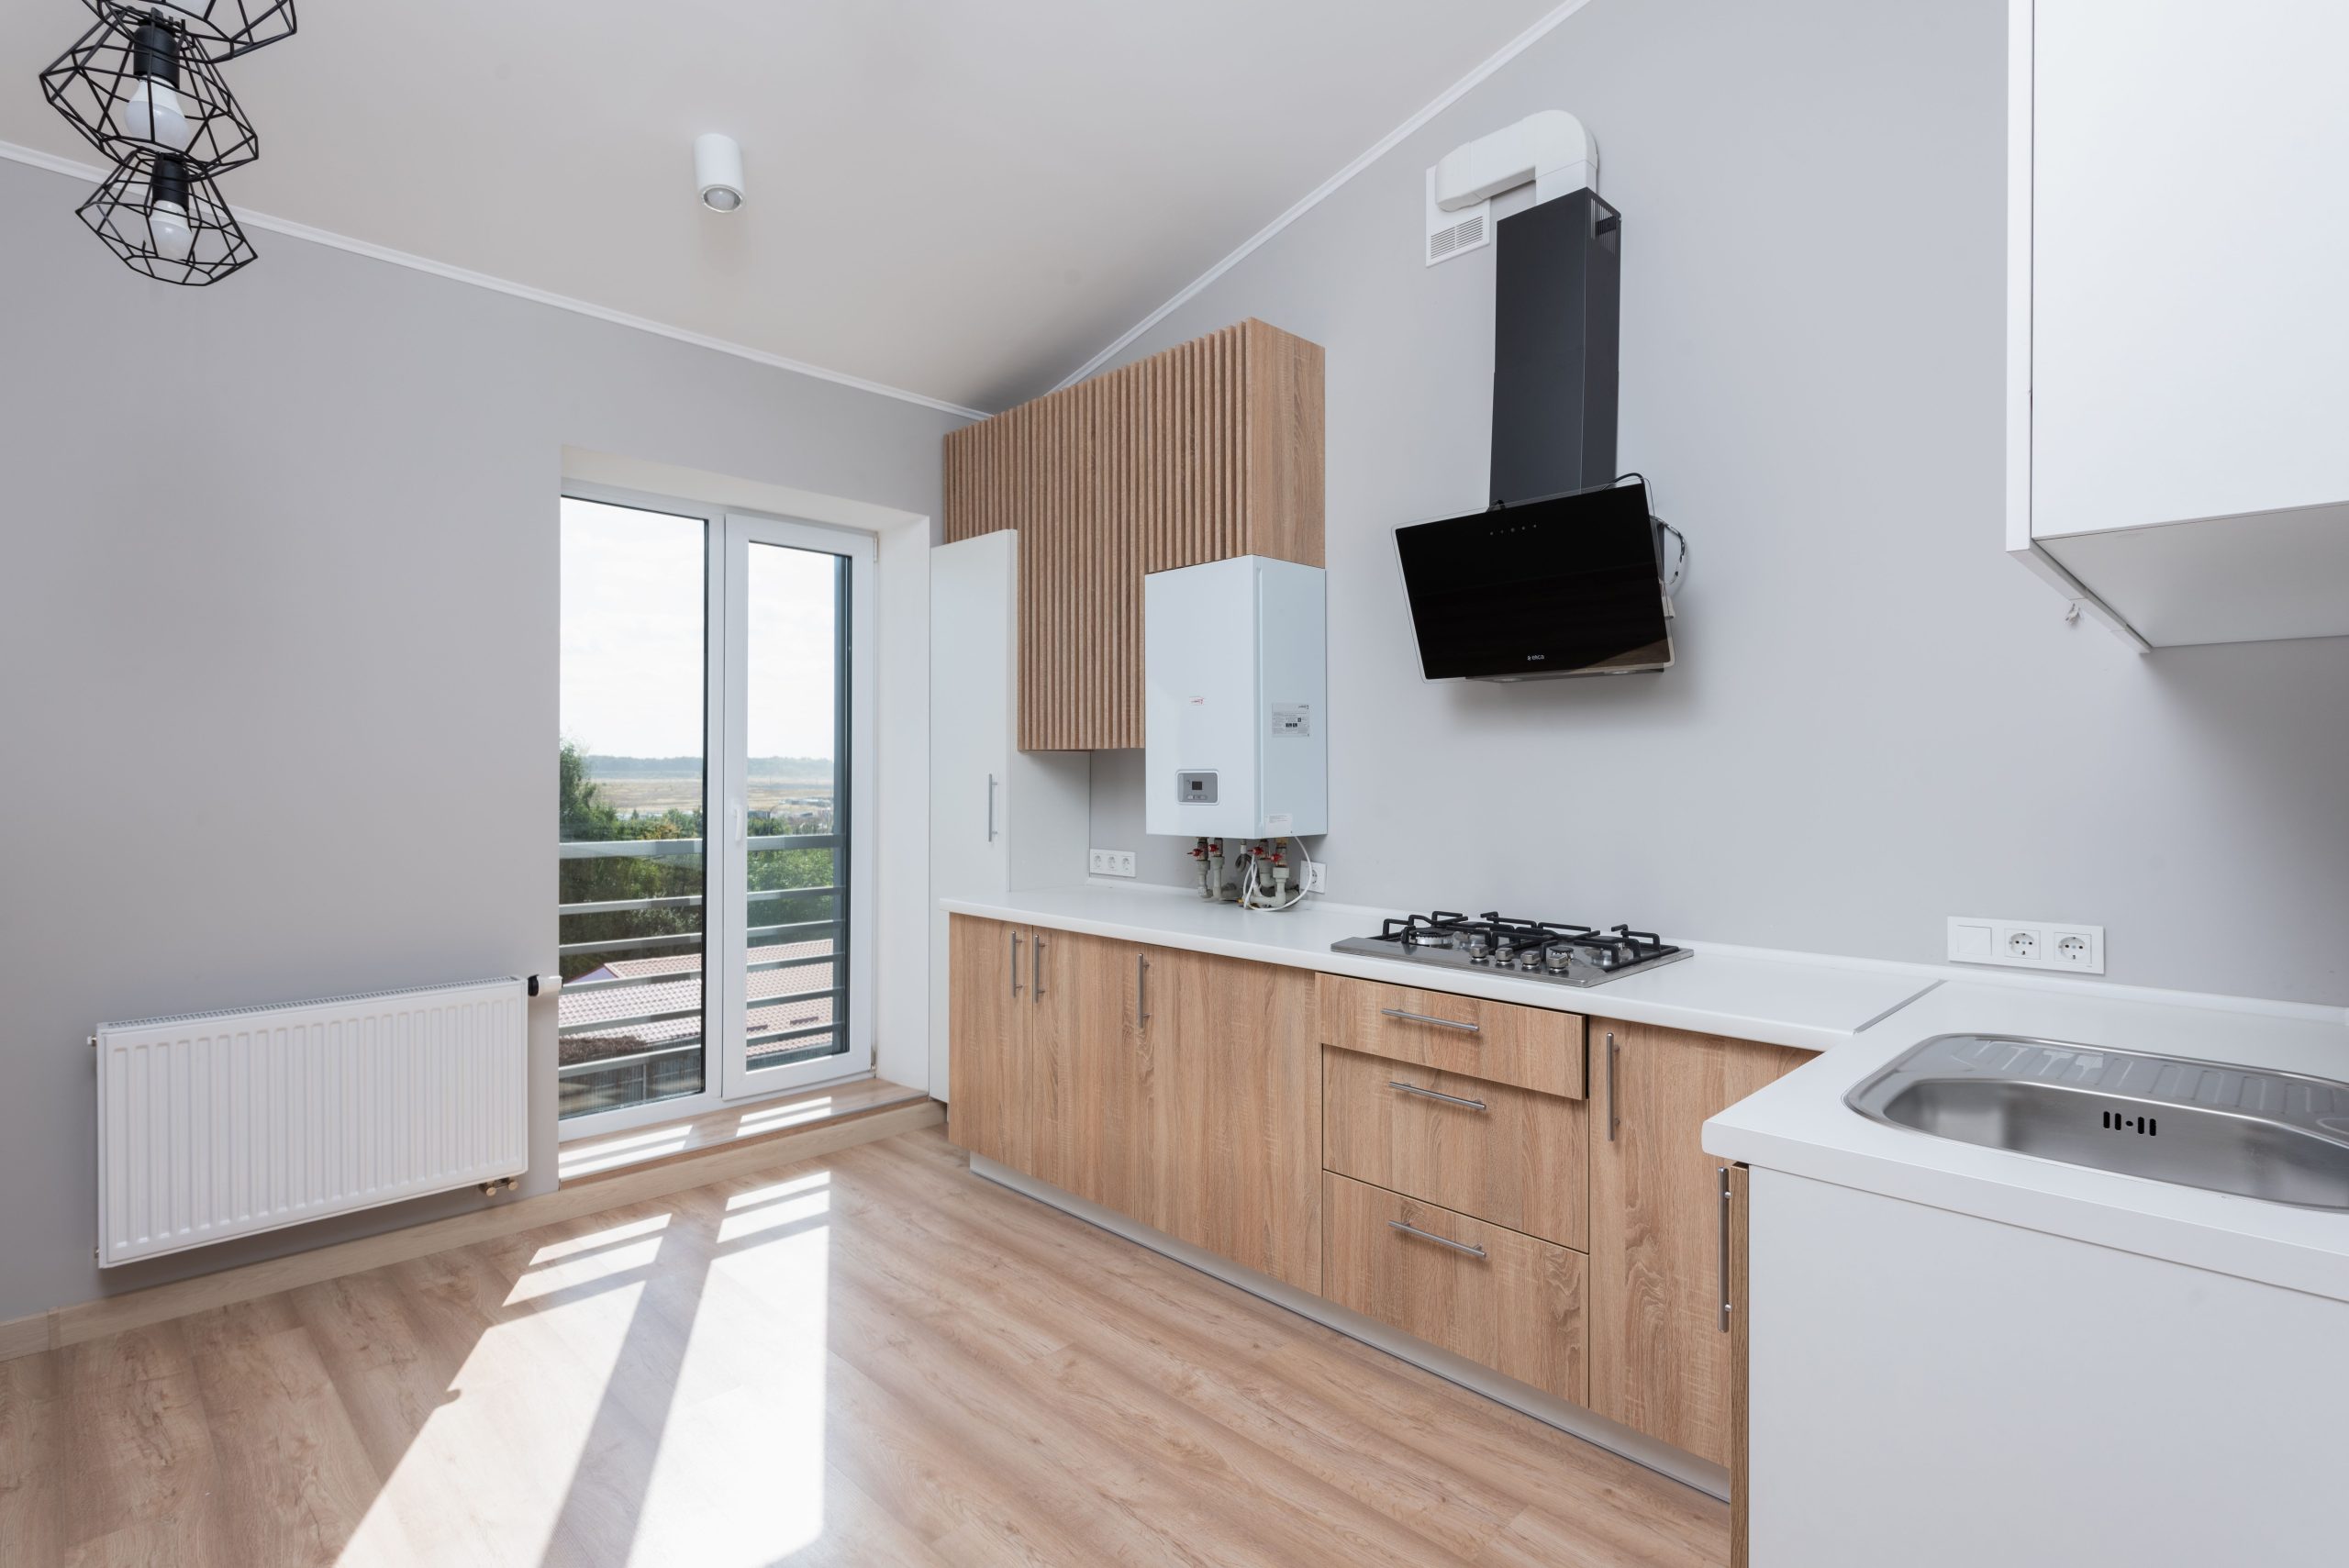
Comment se faire financer les meubles par la banque, alors ?
Voici la méthode la plus efficace :
- Demandez un devis détaillé à votre agenceur, avec la mention « fourniture et pose » clairement séparée
- Présentez ce devis à votre banque au moment du montage du dossier de crédit immobilier
- Si la banque refuse d’intégrer ce montant au prêt principal, sollicitez un prêt travaux complémentaire, souscrit au même moment
- Comparez toujours le taux du prêt travaux à celui du crédit immobilier : l’écart peut être significatif
Financer l’achat de mobilier pour une maison neuve entière avec ce système reste rare pour du meuble libre, mais redoutablement efficace pour tout ce qui touche à l’agencement fixe.
Quelles astuces pour financer son mobilier sans exploser son budget ?
Une fois la partie bancaire éclaircie, reste la question pratique : comment financer l’achat de meubles pour toute une maison sans se ruiner ? Plusieurs leviers existent, et ils se cumulent bien.
Négociez d’abord le prix global avec votre agenceur ou votre cuisiniste : un devis groupé cuisine plus dressing coûte souvent moins cher que deux commandes séparées. Étalez ensuite les achats de mobilier meublant sur plusieurs mois après l’emménagement, plutôt que de tout financer d’un coup au moment le plus tendu financièrement, celui de l’achat immobilier.
Pour le mobilier meublant, il reste le crédit à la consommation classique, prêt personnel ou crédit affecté à l’achat. Comparez toujours le coût total du crédit et le TAEG, pas seulement la mensualité affichée. Et gardez en tête qu’un crédit vous engage et doit être remboursé : vérifiez vos capacités de remboursement avant de vous engager.
Retenez l’essentiel : seul l’agencement posé, cuisine équipée ou meuble de salle de bain fixé, a une chance d’entrer dans votre prêt immobilier, et chaque banque fixe ses propres règles. Pour le reste, misez sur un prêt travaux dédié ou un crédit à la consommation classique. Montez un devis précis avec votre agenceur, présentez-le tôt à la banque, et vous évitez les mauvaises surprises au moment de signer.
Questions fréquentes
Comment faire financer ses meubles par la banque lors d’un achat immobilier ?
Seul l’agencement posé et fixé au bâti (cuisine équipée, dressing, meuble salle de bain) peut entrer dans un prêt immobilier, si la banque l’accepte. Pour le reste, optez pour un prêt travaux complémentaire ou un crédit à la consommation, en présentant un devis détaillé mentionnant « fourniture et pose ».
Quels types de travaux peuvent être inclus dans un crédit immobilier ?
Selon la banque, un prêt immobilier peut financer la rénovation énergétique, l’agrandissement, la mise aux normes électriques, l’isolation, et l’agencement fixe au bâti. Les frais de notaire peuvent souvent y être intégrés, selon la banque et votre apport.
Comment inclure une cuisine équipée dans son prêt immobilier ?
C’est plus simple en VEFA ou dans le neuf, lorsque la cuisine fait partie des prestations du contrat. Pour un bien ancien, certaines banques l’acceptent dans l’enveloppe des travaux sur devis de fourniture et pose, d’autres non.
Quel crédit choisir pour financer des meubles et de l’équipement ?
Le prêt travaux, souvent un crédit à la consommation, peut financer l’agencement posé ; le mobilier meublant relève d’un prêt personnel. Comparez toujours son taux avec celui de l’hypothécaire et évaluez le coût total du crédit, pas seulement la mensualité affichée.