Investir dans un logement étudiant attire de plus en plus de particuliers en quête d’un placement locatif stable. Le principe est simple : acheter un studio ou un appartement meublé, destiné à être loué à des étudiants, souvent via une résidence gérée. Ce segment combine une demande locative constante et une fiscalité avantageuse, à condition de bien choisir son bien et son emplacement.
Pourquoi ce marché séduit autant ? Parce que les villes universitaires manquent chroniquement de logements adaptés aux petits budgets. Entre les résidences gérées et le studio indépendant loué en direct, il y a fort à parier que vous trouverez une formule qui correspond à votre profil d’investisseur. Mais attention : un investissement locatif étudiant n’est pas sans risque, et certains pièges reviennent sans cesse.
Le statut LMNP permet d’amortir le bien et son mobilier, ce qui réduit fortement, voire annule, l’imposition sur les loyers perçus pendant plusieurs années. 💡
Pourquoi investir dans un studio étudiant plutôt qu’un autre bien ?
Le studio étudiant fait partie intégrante des stratégies locatives recherchées par les investisseurs qui veulent un ticket d’entrée accessible. Sa petite surface (entre 18 et 25 m² en général) limite le montant de l’achat, tout en générant un rendement locatif rapporté au mètre carré souvent supérieur à celui d’un grand appartement.
La demande est là, et elle ne faiblit pas ! Chaque rentrée universitaire ramène son lot de nouveaux locataires potentiels. Investir dans un studio étudiant, c’est aussi miser sur une rotation locative rapide, ce qui peut jouer en votre faveur comme contre vous selon la gestion mise en place. Pour approfondir les perspectives de rendement sur ce type de bien, l’article Studio étudiant en location, quelle rentabilité espérer vraiment ? apporte un éclairage complémentaire.
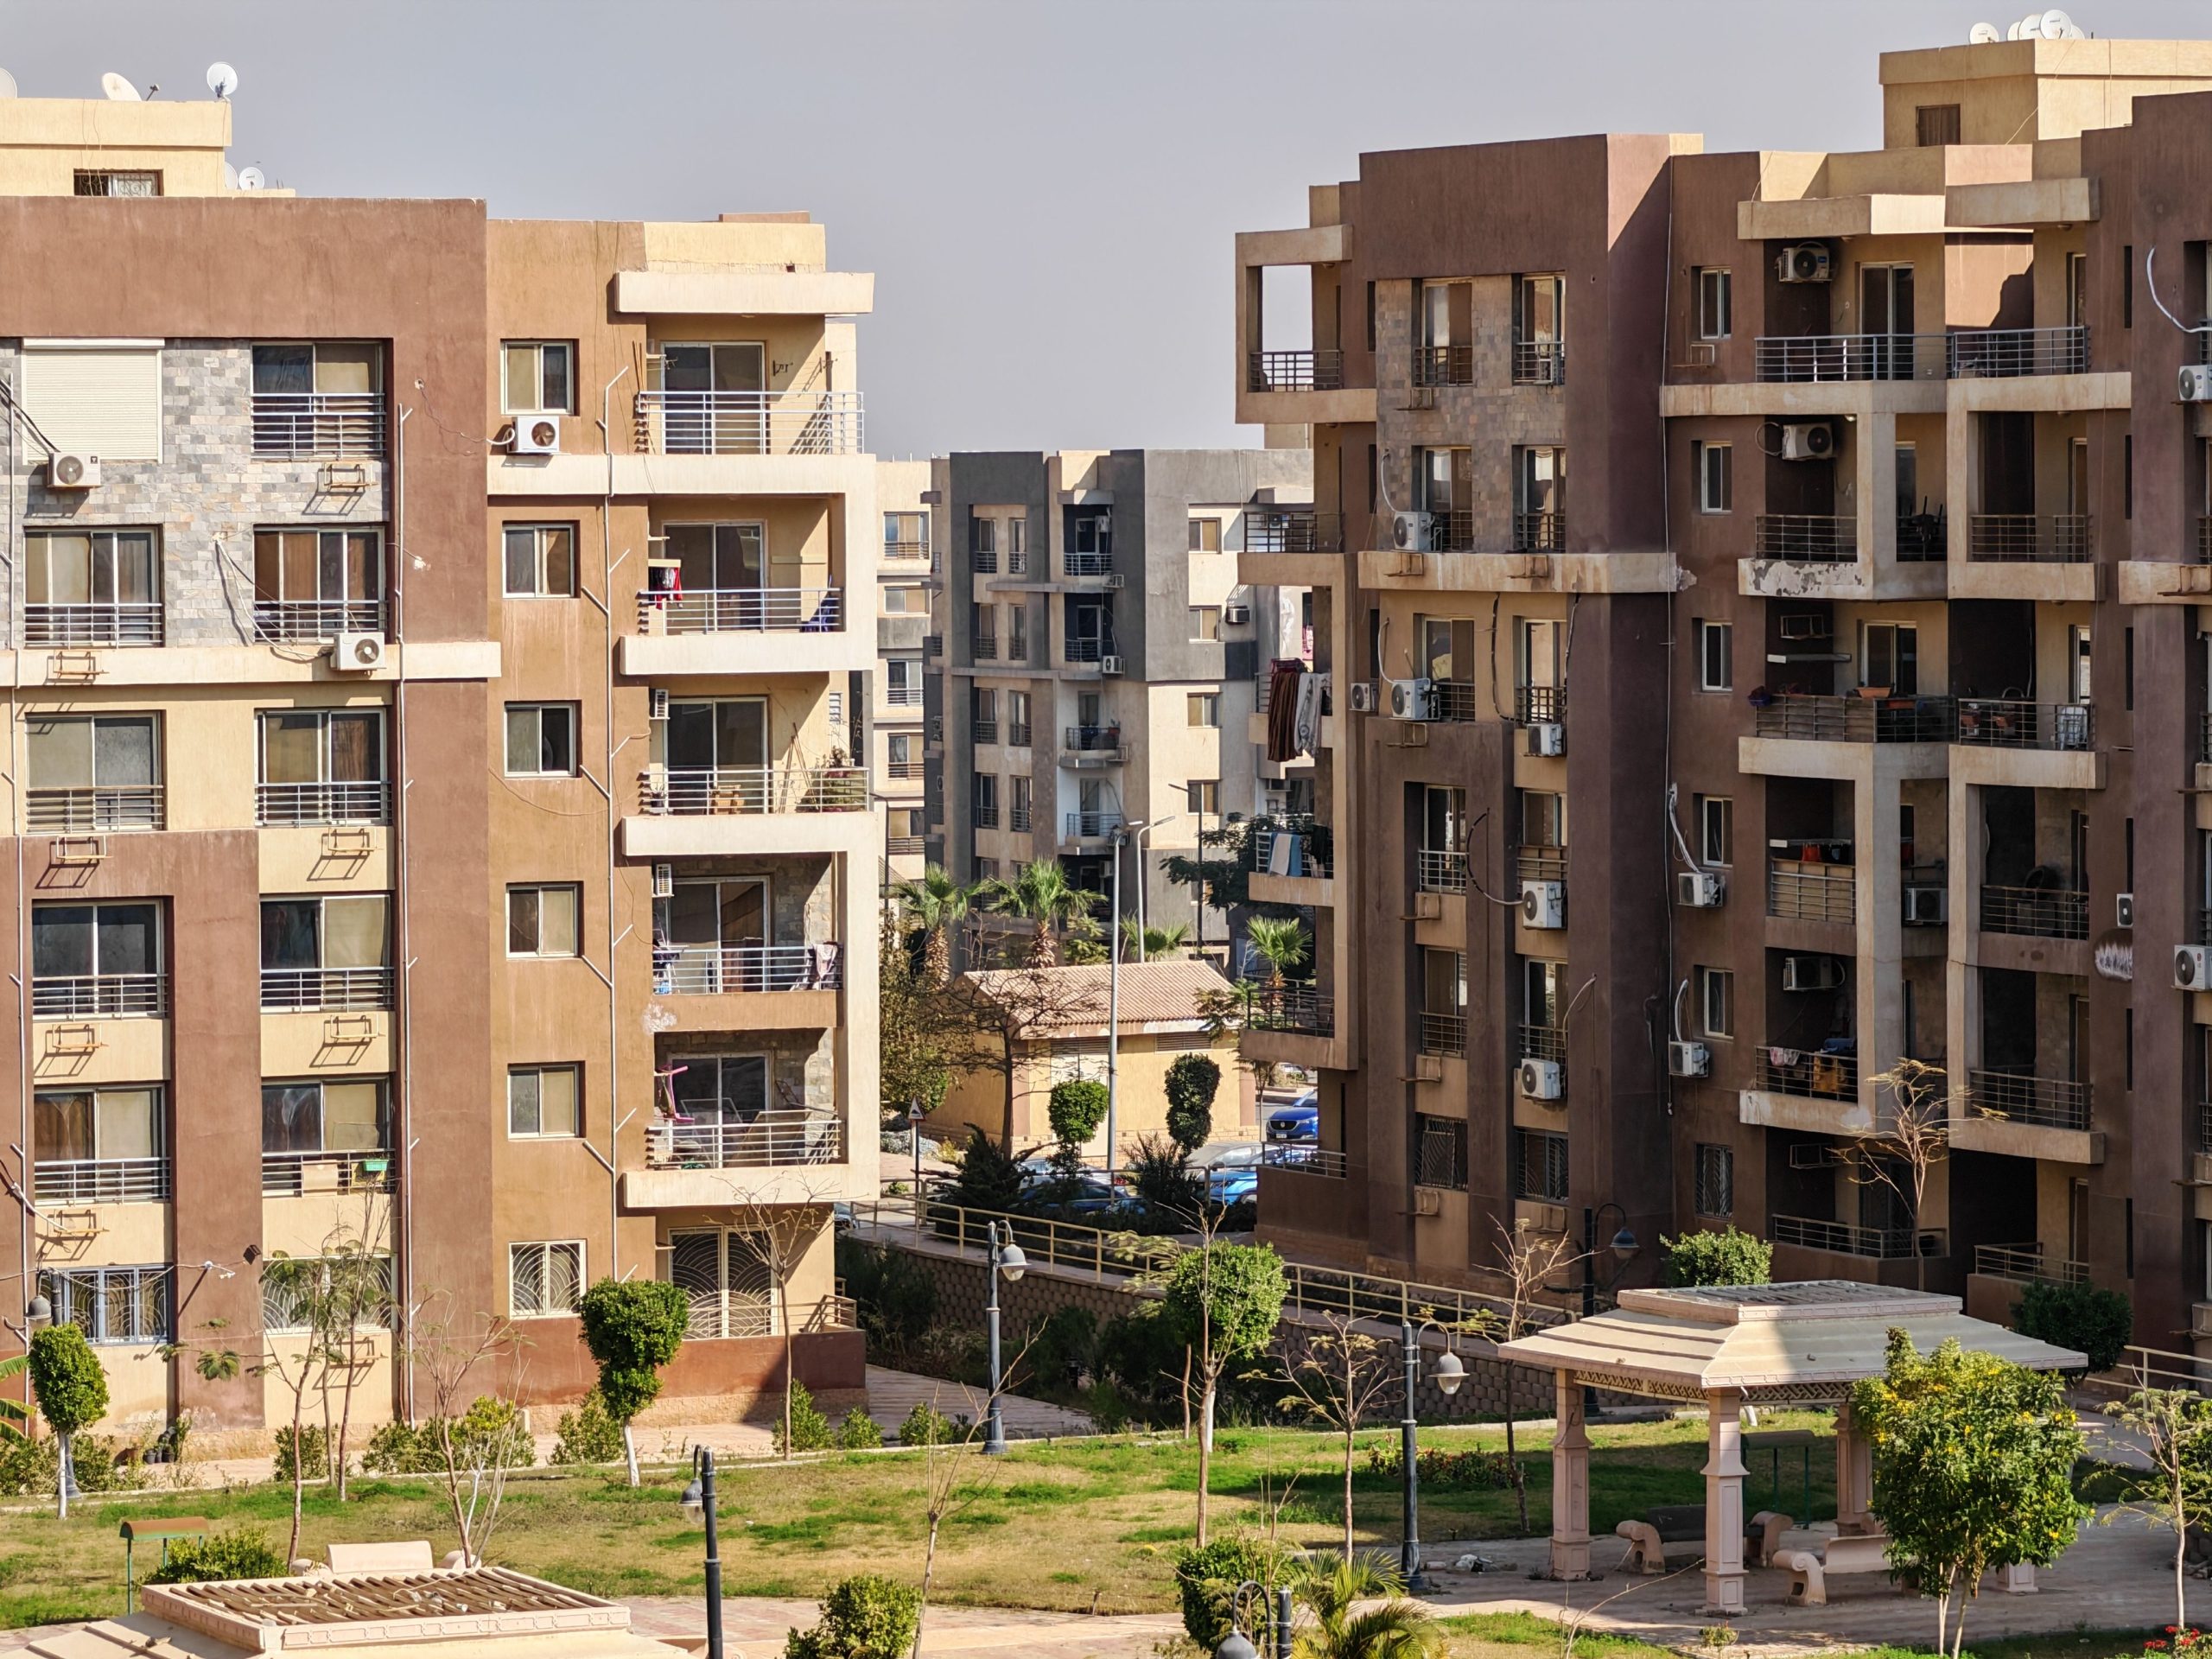
Standalone ou résidence gérée : deux logiques différentes
Un studio standalone, loué en direct, vous laisse le contrôle total : choix du locataire, fixation du loyer, gestion des travaux. En résidence étudiante gérée, un exploitant s’occupe de tout contre une partie des loyers, via un bail commercial signé pour plusieurs années.
- Standalone : rendement potentiellement plus élevé, mais gestion locative à votre charge.
- Résidence gérée : loyers sécurisés par bail commercial, mais marge réduite et dépendance à l’exploitant.
- Les deux formules ouvrent droit au statut LMNP si le bien est meublé selon les critères légaux.
Reprendre les bases s’impose avant de signer quoi que ce soit. Un exploitant fragile financièrement peut mettre en péril votre rendement, même sur un bien par ailleurs excellent.
Investissement meublé étudiant : quelle fiscalité choisir ?
La fiscalité reste un argument de poids pour qui envisage un investissement immobilier étudiant. Le statut de Loueur en Meublé Non Professionnel (LMNP) domine largement ce marché, avec deux régimes possibles pour déclarer vos loyers.
Le régime micro-BIC applique un abattement forfaitaire de 50 % sur les recettes locatives, sans justificatif à produire. Simple, mais souvent moins avantageux que le régime réel pour un investissement meublé étudiant financé par crédit.
Le régime réel, l’option la plus intéressante sur le papier
Le régime réel permet de déduire les charges réelles : intérêts d’emprunt, frais de gestion, travaux, assurance. Il autorise surtout l’amortissement du bien et du mobilier, ce qui peut annuler l’impôt sur les loyers pendant de nombreuses années.
| Régime fiscal | Principe | Idéal pour |
|---|---|---|
| Micro-BIC | Abattement forfaitaire de 50 % sur les loyers | Petits loyers, gestion sans comptabilité |
| Réel | Déduction des charges réelles et amortissement | Bien financé à crédit, loyers élevés |
Le micro-BIC applique un abattement de 50 % sur les loyers perçus, selon les règles fiscales en vigueur pour les loueurs en meublé non professionnels.
Le régime réel impose une déclaration comptable complète, comme pour une société. Ne le choisissez pas sans accompagnement : les erreurs de déclaration coûtent cher, et il vaut mieux partir sur de bonnes bases dès la première année.
Quels pièges éviter dans un investissement locatif étudiant ?
Le régime réel bien géré change tout, mais encore faut-il choisir le bon bien. Un investissement locatif étudiant mal placé reste un mauvais investissement, quelle que soit la fiscalité appliquée.
Premier piège : l’emplacement. Un studio à quinze minutes à pied du campus se loue bien plus facilement qu’un bien excentré, même si le loyer paraît alléchant sur le papier. Les étudiants privilégient toujours la proximité, les transports en commun directs, et la présence de commerces.
La vacance locative, l’ennemie silencieuse
Un logement vide deux mois par an mange une bonne partie du rendement affiché. Évite les villes où l’offre étudiante explose sans que la demande suive, et vérifie le nombre d’étudiants inscrits dans l’agglomération avant d’acheter.
Deuxième piège, plus insidieux : les contrats de gestion en résidence. Certains baux commerciaux contiennent des clauses de renouvellement automatique peu favorables au propriétaire. Lisez chaque ligne, et faites relire le bail par un professionnel si besoin.
- Vérifiez la solidité financière de l’exploitant avant de signer un bail commercial.
- Comparez le prix d’achat au marché local : certains programmes neufs se vendent surévalués.
- Anticipez la revente : un studio en résidence gérée se revend souvent moins facilement qu’un bien standalone.
Attention aussi aux charges de copropriété, parfois élevées dans les résidences avec services (ménage, laverie, accueil). Elles grignotent discrètement la rentabilité nette, celle qui compte vraiment au moment de faire les comptes. Une fois le bien acquis, le choix du mobilier joue aussi un rôle : l’article Pack meubles étudiant, une bonne option pour un studio à louer ? détaille les options pour équiper rapidement un logement meublé.
Comment calculer la rentabilité d’un logement étudiant ?
Les pièges identifiés, place au calcul concret. La rentabilité brute se calcule simplement : loyers annuels divisés par le prix d’achat, multiplié par cent. Mais ce chiffre ne raconte qu’une partie de l’histoire.
La rentabilité nette intègre les charges, la taxe foncière, les frais de gestion et l’assurance. C’est elle qui doit guider votre décision, pas le chiffre brut affiché dans les annonces commerciales. Accessible à tous sur le papier, le calcul demande pourtant de la rigueur.
Et le crédit immobilier, dans tout ça ?
Financer son achat à crédit reste souvent pertinent pour un investissement immobilier étudiant : les intérêts se déduisent au régime réel, et l’effet de levier amplifie le rendement sur fonds propres. Sans y laisser des plumes, comparez plusieurs offres de prêt avant de vous engager.
Rentabilité nette correcte ? Entre 3 et 5 % selon la ville et le type de bien, en standalone comme en résidence, à condition d’avoir bien négocié le prix d’achat et limité la vacance locative.
Investir dans un logement étudiant reste un placement solide si vous respectez quelques règles simples : choisissez un emplacement proche du campus, vérifiez la solidité de l’exploitant en résidence gérée, et calculez toujours la rentabilité nette avant de signer. Un investissement locatif étudiant bien préparé reste l’un des placements immobiliers les plus accessibles pour démarrer. À vous de passer à l’action !