Ce que vous devez savoir sur le financement des meubles
- Seul le mobilier fixé au bâti (cuisine équipée, dressing sur-mesure, meuble de salle de bain scellé) peut entrer dans un prêt immobilier
- Le mobilier meublant classique (canapé, lit, table) n’est jamais finançable via un crédit immobilier
- L’intégration d’une cuisine équipée dans le crédit est surtout possible en VEFA ou logement neuf
- L’électroménager encastré peut parfois être inclus, contrairement à l’électroménager posable comme un frigo ou une machine à laver
- Le prêt travaux ou un crédit à la consommation dédié restent les solutions les plus souples pour financer le reste du mobilier
Un client m’a appelé la semaine dernière, tout content : sa banque venait de lui confirmer qu’elle intégrait la cuisine équipée dans son crédit immobilier. Sauf que non, pas vraiment. Elle finançait des travaux d’agencement, pas des meubles au sens strict. La nuance change tout, et beaucoup de gens s’y perdent. Alors, comment inclure les meubles dans un prêt immobilier sans se tromper de case ? La réponse tient en une règle simple que les banques appliquent presque toujours : seul ce qui est fixé au bâti peut entrer dans l’enveloppe du crédit immobilier. Un canapé, jamais. Une cuisine intégrée ou un dressing sur-mesure, souvent oui, sous conditions.
Ce distinguo entre mobilier « meublant » et mobilier « immobilier par destination » est la clé de tout l’article. On va voir comment ça marche concrètement, ce que les banques acceptent réellement, et comment financer le reste sans y laisser des plumes.
Pourquoi les banques refusent-elles de financer le mobilier classique ?
Un crédit immobilier est garanti par le bien lui-même, généralement via une hypothèque ou une caution. Si vous ne remboursez plus, la banque peut saisir le logement et le revendre pour récupérer sa mise.
Un meuble, ça se déplace, ça se revend à part, ça n’a aucune valeur de garantie pour l’établissement prêteur. Voilà pourquoi une table basse ou un canapé n’ont, en théorie, rien à faire dans un prêt immobilier et meublant classique. La banque finance de la pierre, pas du mobilier volant.
Selon les courtiers d’Empruntis, les banques limitent l’intégration de dépenses annexes à ce qui est directement lié à l’habitabilité du bien, rénovation énergétique et travaux d’amélioration en tête. Le mobilier standard n’entre pas dans cette catégorie.
Il y a fort à parier que si votre conseiller bancaire vous dit « oui pour les meubles » sans distinction, il parle en réalité d’un financement complémentaire, pas d’une ligne comprise dans le crédit principal. Méfiez-vous de cette confusion, elle coûte cher au moment de signer.
Comment inclure les meubles dans un prêt immobilier concrètement ?
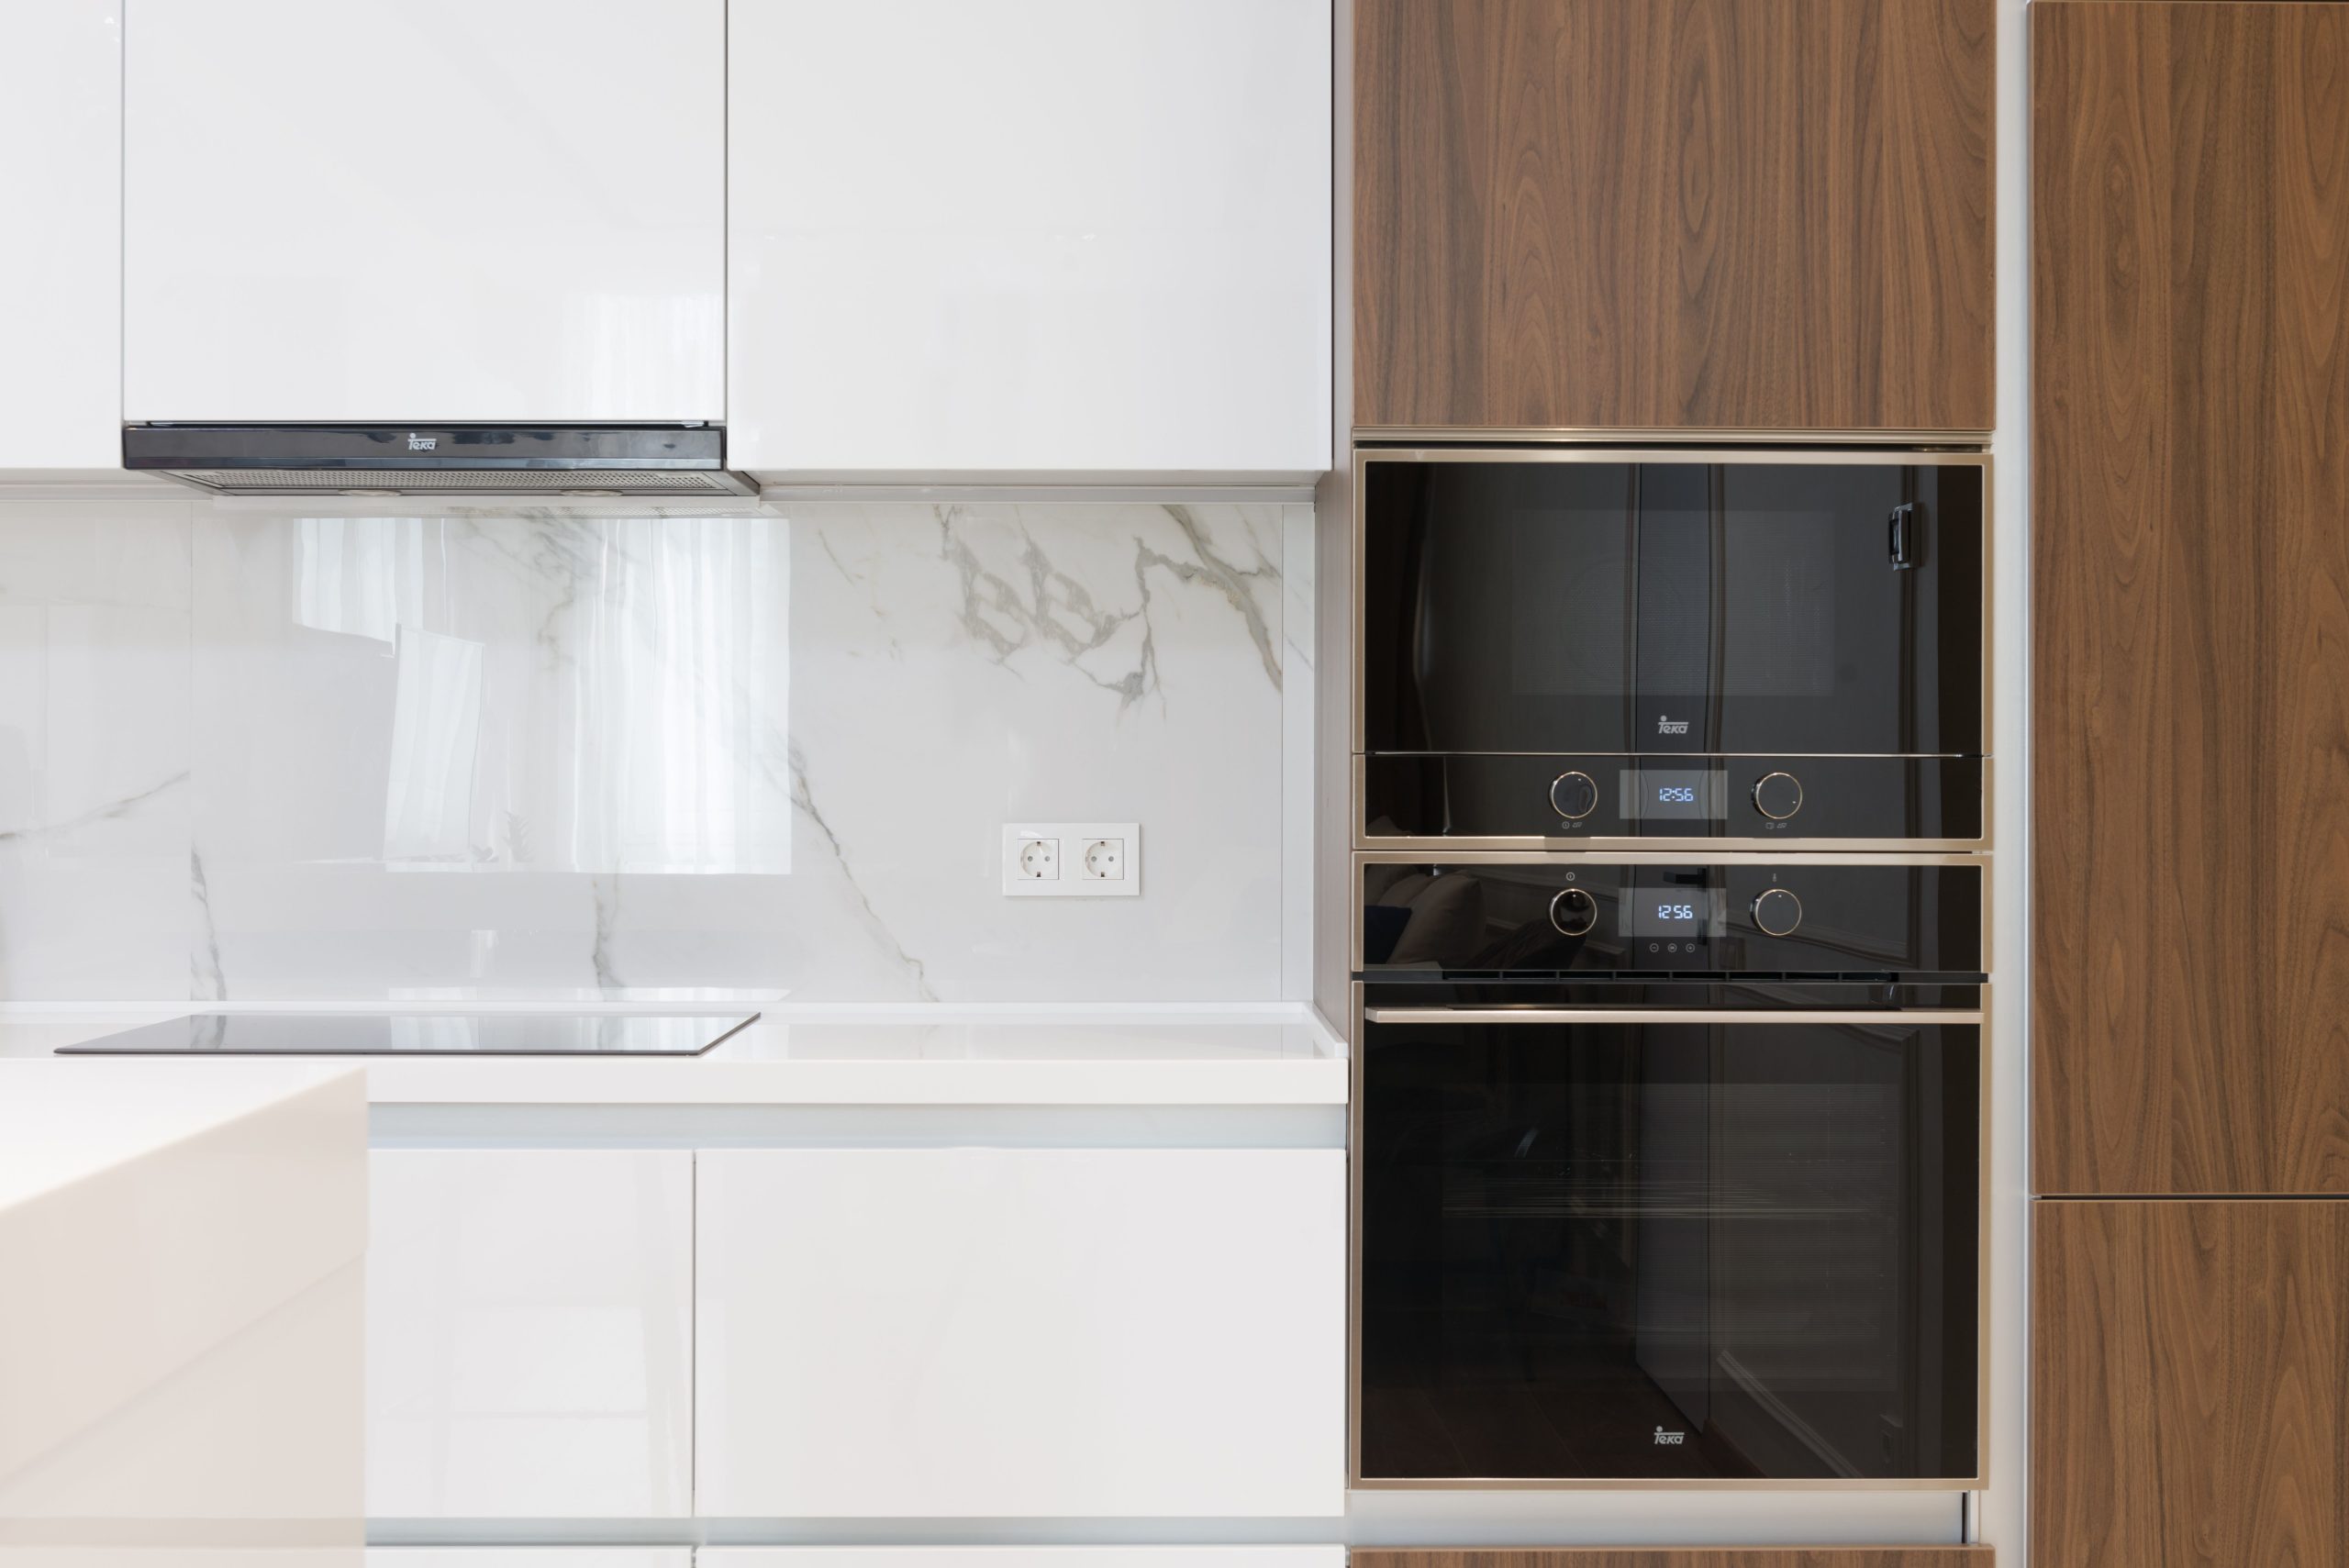
Le mot magique, c’est « immobilier par destination ». Un meuble scellé, vissé ou intégré à la structure du logement change de statut juridique. Il devient une composante du bien, au même titre qu’une cloison ou une fenêtre.
Les meubles qui passent (parfois)
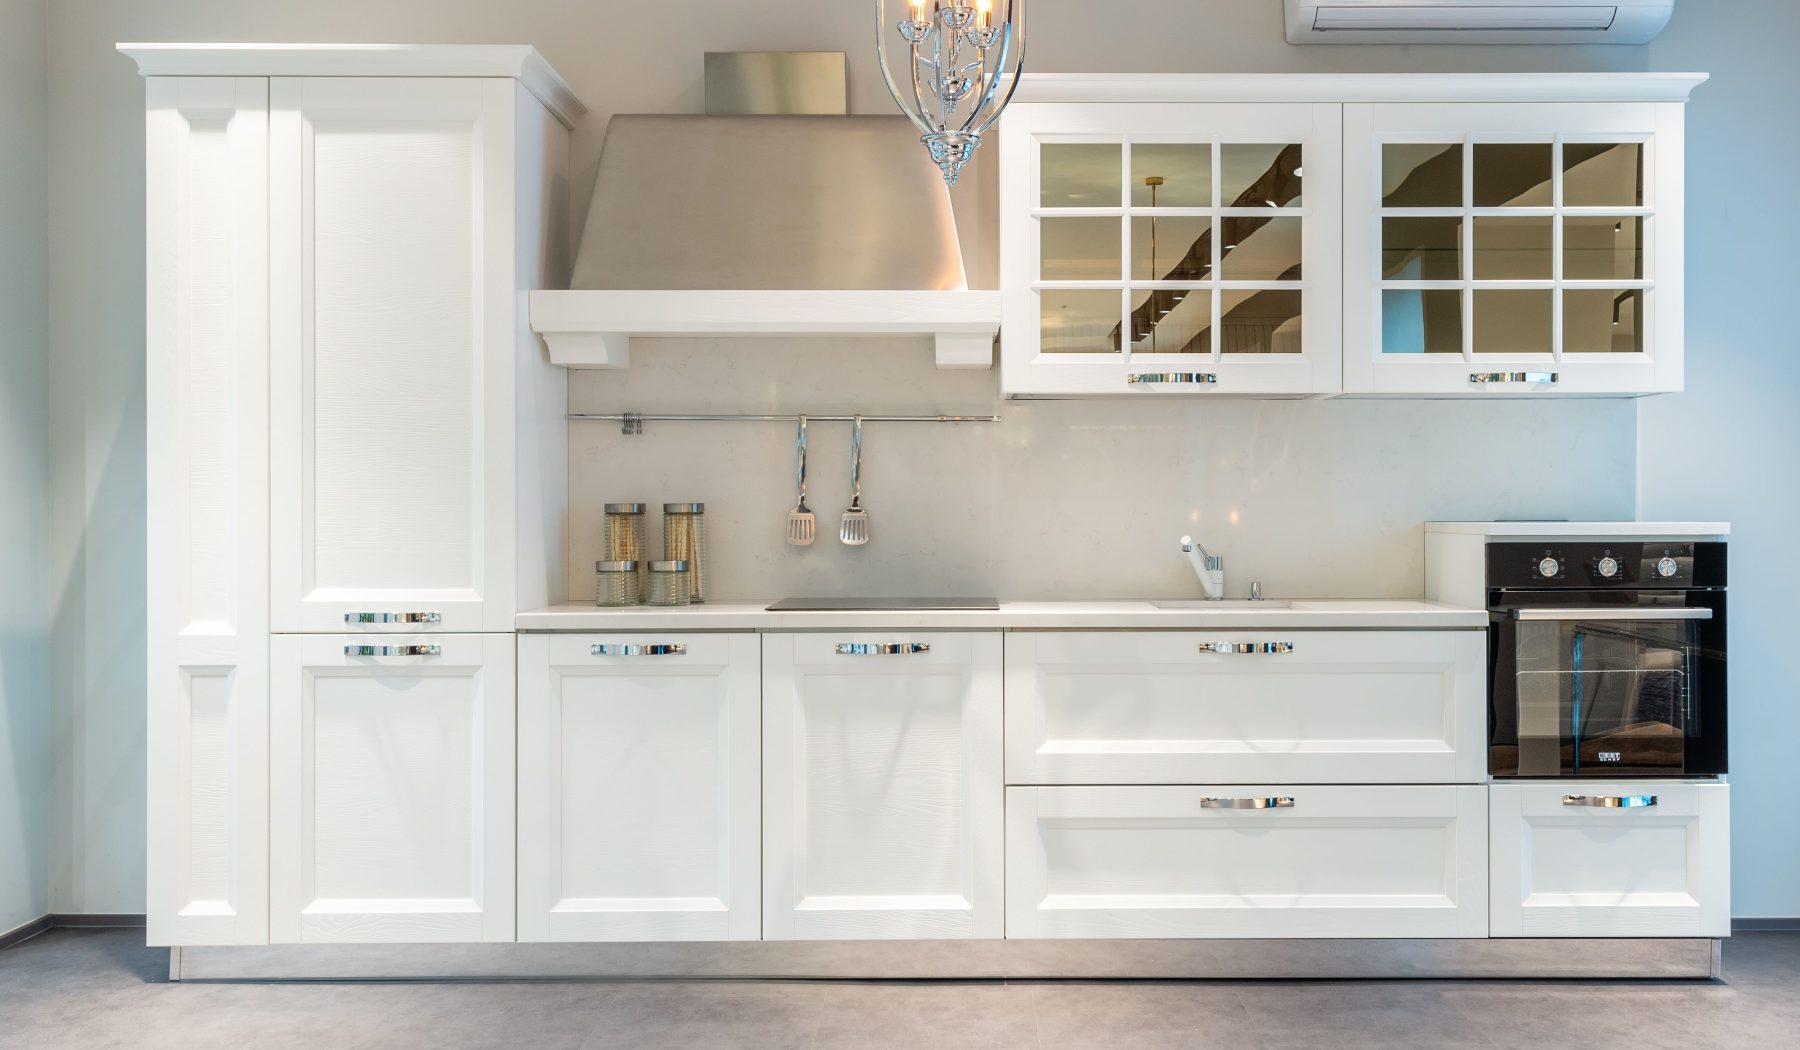
- Cuisine équipée avec meubles fixés au mur et plan de travail intégré
- Placards et dressings encastrés sur-mesure
- Meuble vasque et rangements de la salle de bain scellés au mur
- Bibliothèques et rangements muraux intégrés dès la construction
Pour qu’un meuble salle de bain ou une cuisine intègre le crédit, il faut généralement acheter un bien neuf ou en VEFA (vente en l’état futur d’achèvement). Le devis du mobilier est alors intégré directement dans le contrat de construction ou de vente, présenté comme une prestation d’agencement et non comme du mobilier libre.
Et pour un bien ancien ?
C’est plus tendu. Certaines banques acceptent d’inclure le mobilier dans le prêt immobilier uniquement si le logement est vide et que l’équipement de base, cuisine notamment, est jugé indispensable à l’habitabilité. Le dossier doit alors comporter un devis détaillé de l’agenceur, avec la mention claire « pose et fixation au bâti ».
Que peut-on inclure dans un prêt immobilier, au juste ?
Cette question revient sans cesse chez mes clients, et la réponse dépasse largement le seul sujet du mobilier. Un crédit immobilier peut couvrir plusieurs postes, à condition qu’ils soient justifiés par des devis.
| Poste de dépense | Inclus dans le prêt immobilier ? |
|---|---|
| Frais de notaire | Oui, systématiquement |
| Travaux de rénovation énergétique (isolation, chauffage) | Oui, sur présentation de devis |
| Cuisine équipée et agencement fixé au bâti | Souvent, en VEFA ou logement neuf |
| Électroménager encastré (four, plaque, hotte) | Parfois, si intégré à la cuisine |
| Électroménager posable (frigo, machine à laver) | Non, jamais |
| Mobilier meublant (canapé, lit, table) | Non, jamais |
Les travaux inclus dans un prêt immobilier couvrent donc un périmètre large: rénovation, agrandissement, mise aux normes électriques, isolation. C’est un argument de poids pour négocier une enveloppe globale plutôt que de multiplier les crédits séparés.
Concernant l’électroménager dans un prêt immobilier, la frontière est la même que pour les meubles: encastré, ça passe souvent; posable, jamais. Un four intégré dans le plan de travail suit la logique de l’agencement fixe. Un crédit immobilier et électroménager combinés, ça n’existe donc que pour la partie encastrée, achetée en même temps que la cuisine.
Le prêt travaux, une meilleure porte d’entrée pour le mobilier ?
Puisque le crédit immobilier classique reste restrictif, reprenons les bases d’une alternative souvent plus souple: le prêt travaux pour l’achat de meubles. Ce crédit à la consommation affecté finance des travaux précis, agencement compris, avec des règles moins strictes que l’hypothécaire.
Acheter des meubles avec un prêt travaux, c’est possible! Le crédit travaux peut couvrir l’installation d’une cuisine sur-mesure, la pose d’un dressing ou l’aménagement complet d’une salle de bain, du moment que la facture mentionne clairement une prestation de pose et de fabrication, pas un simple achat en magasin.
Comment se faire financer les meubles par la banque, alors ?
Voici la méthode qui fonctionne le mieux sur le terrain, d’après les dossiers que je vois passer chez mes clients:
- Demandez un devis détaillé à votre agenceur, avec la mention « fourniture et pose » clairement séparée
- Présentez ce devis à votre banque au moment du montage du dossier de crédit immobilier
- Si la banque refuse d’intégrer ce montant au prêt principal, sollicitez un prêt travaux complémentaire, souscrit au même moment
- Comparez toujours le taux du prêt travaux à celui du crédit immobilier: l’écart peut être significatif
Financer l’achat de mobilier pour une maison neuve entière avec ce système reste rare pour du meuble libre, mais redoutablement efficace pour tout ce qui touche à l’agencement fixe. C’est exactement mon métier au quotidien: transformer une ligne de devis en argument recevable par une banque.
Quelles astuces pour financer son mobilier sans exploser son budget ?
Une fois la partie bancaire éclaircie, reste la question pratique: comment financer l’achat de meubles pour toute une maison sans se ruiner? Plusieurs leviers existent, et ils se cumulent bien.
Négociez d’abord le prix global avec votre agenceur ou votre cuisiniste: un devis groupé cuisine plus dressing coûte souvent moins cher que deux commandes séparées. Étalez ensuite les achats de mobilier meublant sur plusieurs mois après l’emménagement, plutôt que de tout financer d’un coup au moment le plus tendu financièrement, celui de l’achat immobilier.
Certains organismes comme Cofidis ou Sofinco proposent des crédits à la consommation dédiés à l’équipement de la maison, avec des taux parfois plus lisibles qu’un rallongement de prêt immobilier. Comparez toujours le coût total du crédit, pas seulement la mensualité affichée: c’est là que se cache l’arnaque la plus fréquente sur ce type d’offre.
Retenez l’essentiel: seul le mobilier fixé au bâti, cuisine équipée ou meuble de salle de bain scellé, a une chance d’entrer dans votre prêt immobilier. Pour le reste, misez sur un prêt travaux dédié ou un crédit à la consommation classique. Montez un devis précis avec votre agenceur, présentez-le tôt à la banque, et vous évitez les mauvaises surprises au moment de signer.
Questions fréquentes
Comment faire financer ses meubles par la banque lors d’un achat immobilier ?
Seul le mobilier fixé au bâti (cuisine équipée, dressing, meuble salle de bain scellé) peut entrer dans un prêt immobilier. Pour le reste, optez pour un prêt travaux complémentaire ou un crédit à la consommation, en présentant un devis détaillé mentionnant « fourniture et pose ».
Quels types de travaux peuvent être inclus dans un crédit immobilier ?
Un prêt immobilier finance la rénovation énergétique, l’agrandissement, la mise aux normes électriques, l’isolation, et l’agencement fixe au bâti. Les frais de notaire y sont systématiquement inclus sur présentation de devis justificatifs.
Comment inclure une cuisine équipée dans son prêt immobilier ?
L’intégration d’une cuisine équipée est surtout possible en VEFA ou logement neuf, en présentant le devis d’agencement comme une prestation de construction, pas un simple achat mobilier. Pour un bien ancien, c’est plus restrictif et nécessite un justificatif de pose fixe au bâti.
Quel crédit choisir pour financer des meubles et de l’équipement ?
Le prêt travaux est plus souple que le crédit immobilier pour l’agencement. Comparez toujours son taux avec celui de l’hypothécaire et évaluez le coût total du crédit, pas seulement la mensualité affichée.